Aktie im Fokus: Bechtle – Analysten sehen 19% Kurspotential
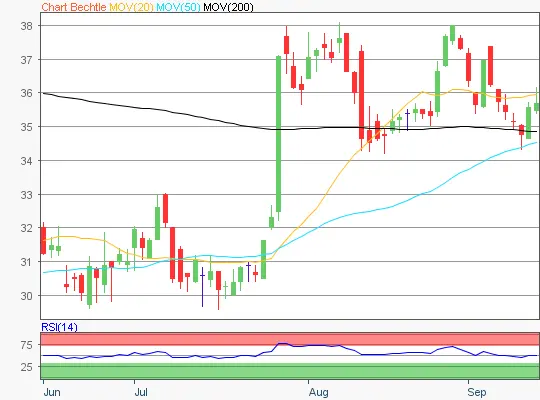
Zuletzt handelte die Bechtle Aktie im Bereich rund um die 35,46 Euro Marke.
Aufgrund dieses Kursverlaufs wären die nächsten Ziele auf der Ober- und Unterseite zu ermitteln.
- Die Widerstände fänden sich bei 36,61 Euro, 38,10 Euro, 40,52 Euro und 42,01 Euro.
- Die Unterstützungen wären bei 33,27 Euro, 32,70 Euro, 31,78 Euro, 31,21 Euro und 30,29 Euro abzuleiten.
Bechtle Kursziele
Die Analysten der UBS vergaben ein Ziel von 42,00 Euro. Dieses Ziel wäre mit dem hier technisch ermittelten Widerstand von 42,01 Euro recht exakt zu bestätigen.
Bechtle Chart
Disclaimer & Risikohinweis
70,3% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter.
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.
Themen im Artikel
Infos über flatex
- Online Broker
- Daytrade Broker
- CFD Broker
- Fonds Broker
- Krypto Broker
flatex hat sich als Online Broker für den handelsaktiven Privatanleger am Markt positioniert. Das Handelsangebot umfasst den Handel mit Aktien, ETFs, Fonds, Zertifikaten, Anleihen, Optionsscheinen, Devisen sowie CFDs und zeichnet sich durch ein günstiges Preismodell und der Fokussierung auf ei...
flatex Nachrichten
-
Aktie im Fokus: Adidas – Analysten sehen 41% Kurspotential
Die Aktie des DAX-Konzerns „adidas“ notierte am 07. Juli 2026 via Xetra auf einem hier für die Analyse relevanten Zwischenhoch von 188,50 Euro. Seitdem korrigierte...
-
Aktie im Fokus: BASF mit 4,2% Dividendenrendite – charttechnisch weiteres Kurspotential
Die im DAX enthaltene Aktie des Konzerns „BASF“ notierte am 01. Juli 2026 via Xetra auf einem hier für die Analyse relevanten Zwischentief von 46,04...
-
Anthropic-IPO im Oktober: KI-Börsengang könnte OpenAI unter Druck setzen
Im Rahmen der marktbreiten Korrektur erwischte es auch den DAX-Rüstungstitel Rheinmetall stärker – die Aktie fiel am Freitag via Xetra unter die Marke von 1.000,00...
-
Gold: ETF-Anleger treiben Preise auf Rekordniveau vor FOMC-Entscheid
Betrachten wir uns ein paar Tage vor dem FOMC-Zinsentscheid noch die Bewegungen der Gold-ETF-Investoren. Die Experten des „World Gold Council“ (WGC) wiesen bereits am 09....
-
EUR/USD – US-Inflation trotzt, Dollar unter Druck
Die US-Inflation hält sich hartnäckig – das Bureau of Labor Statistics (BLS) wies am Freitag um 14:30 Uhr die US-Verbraucherpreise für den Berichtsmonat August aus....
Weitere Trading News
Aktie im Fokus: Bechtle – Analysten sehen 19% Kurspotential
Die im MDAX- und TecDAX-Konzerns enthaltene Aktie des Konzerns „Bechtle“ notierte am 07. August 2026 via Xetra auf einem hier für die Analyse relevanten Zwischenhoch...
DAX stemmt sich gegen den KI‑Abwärtssog – Ölpreis weiter über 100 Dollar
Die Vorschläge aus einigen KI‑Chefetagen für eine Drosselung des Entwicklungstempos kommen bei den Investoren gar nicht gut an. War es doch genau diese Dynamik, die...
Aktie im Fokus: Adidas – Analysten sehen 41% Kurspotential
Die Aktie des DAX-Konzerns „adidas“ notierte am 07. Juli 2026 via Xetra auf einem hier für die Analyse relevanten Zwischenhoch von 188,50 Euro. Seitdem korrigierte...
Aktie im Fokus: F5 – gelingt der Ausbruch?
Die Aktie von F5 Inc. (WKN: 922977) bewegt sich in einem intakten langfristigen Aufwärtstrend. Auf Sicht der vergangenen 12 Monate konnte sie um 28 %...
Aktie im Fokus: BASF mit 4,2% Dividendenrendite – charttechnisch weiteres Kurspotential
Die im DAX enthaltene Aktie des Konzerns „BASF“ notierte am 01. Juli 2026 via Xetra auf einem hier für die Analyse relevanten Zwischentief von 46,04...
Aktie im Fokus: Bayer – Zweite Korrekturwelle droht nach Trendwende
Die Bayer-Aktie (WKN: BAY001) konnte nach jahrelanger Baisse oberhalb des am 7. April 2025 bei 18,38 EUR verzeichneten Dekadentiefs eine große Trendwende vollziehen. Zuletzt schwenkte...
Anthropic-IPO im Oktober: KI-Börsengang könnte OpenAI unter Druck setzen
Im Rahmen der marktbreiten Korrektur erwischte es auch den DAX-Rüstungstitel Rheinmetall stärker – die Aktie fiel am Freitag via Xetra unter die Marke von 1.000,00...
Versöhnlicher Wochenabschluss: DAX trotzt dem Ölpreis-Schock und startet Erholung!

Der deutsche Leitindex hat nach den herben Kursverlusten der Handelswoche eine spürbare Gegenbewegung vollzogen. Am Freitag kletterte der DAX um 0,86 Prozent auf 25.544 Punkte...
Gold: ETF-Anleger treiben Preise auf Rekordniveau vor FOMC-Entscheid
Betrachten wir uns ein paar Tage vor dem FOMC-Zinsentscheid noch die Bewegungen der Gold-ETF-Investoren. Die Experten des „World Gold Council“ (WGC) wiesen bereits am 09....
DAX im Minus erwartet – KI-Entwickler treten auf die Bremse
Die Äußerungen von Anthropic und OpenAI, das Entwicklungstempo in der Künstlichen Intelligenz drosseln zu wollen, kommen an der Börse gar nicht gut an. Der Entwickler...
EUR/USD – US-Inflation trotzt, Dollar unter Druck
Die US-Inflation hält sich hartnäckig – das Bureau of Labor Statistics (BLS) wies am Freitag um 14:30 Uhr die US-Verbraucherpreise für den Berichtsmonat August aus....
Aktie im Fokus: GEA Group – Analysten sehen 24% Kurspotential
Die im DAX enthaltene Aktie von „GEA Group“ notierte am 31. August 2026 via Xetra auf einem hier für die Analyse relevanten Zwischenhoch von 68,10...
Apple-Aktie: Redburn/Rothschild & Co. sehen über 20% Kurspotenzial – das sind die 5 Gründe!
Apple hatte lange Zeit kein „richtig neues“ Produkt mehr vorgestellt. Doch das iPhone Duo ändert das. Ein faltbares 7,6-Zoll-Display, ein Einstiegspreis von 1.999 US-Dollar, Auslieferung...
Der Zinszyklus schlägt einen Haken
Volkswirte erwarten Zinssenkungen. Die Märkte sehen ein unbequemeres Szenario: Robustes Wachstum und hartnäckige Inflation könnten die Fed zu neuen Erhöhungen zwingen. Der Disney-Klassiker Der König...
Gewinneraktien der Woche: KI-Hardware in den USA, Sicherheit und Energie in Deutschland
Die Börsenwoche vom 4. bis zum 11. September hat zwei sehr unterschiedliche Märkte gezeigt. In den USA drehte sich fast alles um den Ausbau der...
Wochenvorausschau: Fed, BoE und BoJ rücken in den Mittelpunkt der Finanzmärkte
Der DAX hat auch die zweite Septemberwoche in Folge mit einem Minus abgeschlossen. Zum Freitagsschluss notierte der Leitindex bei 25.568,56 Punkten – ein Wochenverlust von...
Aktie im Fokus: Anheuser-Busch InBev – Analysten sehen über 30% Kurspotential
Die Aktie des EuroStoxx50-Konzerns AB Inbev notierte am 31. Juli 2026 auf einem hier für die Analyse relevanten Zwischenhoch von 76,00 Euro. Seitdem korrigierte das...
Anleihen: Renditen klettern weiter nach oben
Der Ölpreis bestimmt die Anleihemärkte weiter. Aufgrund erneuter Eskalation in Nahost ist der Preis für ein Barrel Brent diese Woche wieder über 100 US-Dollar gestiegen....
DAX fängt sich zum Wochenschluss – Notenbanken in der Zwickmühle
Auf dem Börsenparkett war die Erleichterung über die ausgebliebene Überraschung bei der Veröffentlichung der US-Verbraucherpreise deutlich spürbar. Lediglich die Kernrate lag im August im Monatsvergleich...
Aktie im Fokus: Deutsche Post mit 3,5% Dividendenrendite – Analysten von J.P. Morgan sehen 20% Kurspotential
Die im DAX enthaltene Aktie des Konzerns DHL Group notierte am 03. August 2026 via Xetra auf einem hier für die Analyse relevanten Zwischenhoch von...